 info@mplogistics.vn
 (+84) 28 3811 9033


04/10/2026  Read 4 minutes
Categories
Get In Touch
Need help?
(+84) 28 3811 9033FOB và CIF: Điều kiện nào giúp doanh nghiệp kiểm soát chi phí tốt hơn?
Khi nhập khẩu hàng hóa, FOB và CIF là hai điều kiện Incoterms được sử dụng phổ biến trong báo giá quốc tế. Nhiều doanh nghiệp thường có xu hướng chọn CIF vì báo giá đã bao gồm cước vận chuyển và bảo hiểm, trong khi FOB có giá hàng thấp hơn và cho phép người mua chủ động thuê vận chuyển.
Tuy nhiên, giá FOB thấp hơn không đồng nghĩa với việc tổng chi phí nhập khẩu sẽ thấp hơn, cũng như CIF không phải lúc nào cũng là phương án tiết kiệm. Điểm khác biệt quan trọng nằm ở việc doanh nghiệp kiểm soát được bao nhiêu phần của chuỗi logistics và có thể chủ động thương lượng những khoản chi phí nào.
1. FOB và CIF
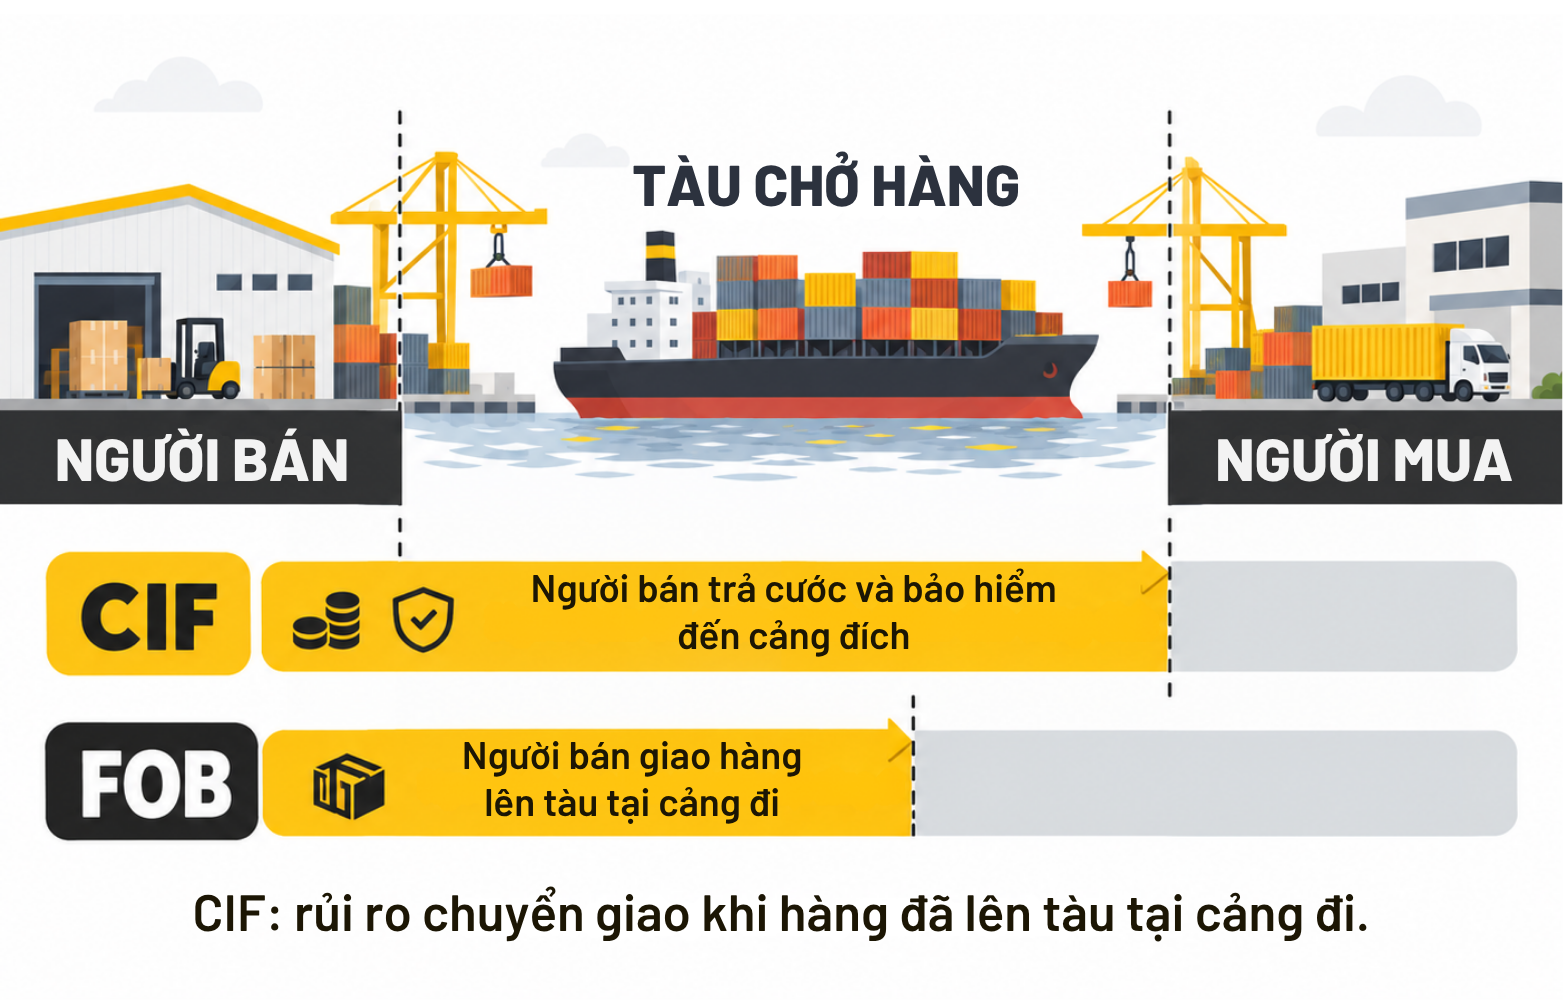
FOB (Free On Board) là điều kiện áp dụng cho vận tải đường biển hoặc đường thủy nội địa. Theo FOB, người bán hoàn thành giao hàng khi hàng đã được xếp lên tàu tại cảng đi. Người mua chịu trách nhiệm thuê vận chuyển chính, thanh toán cước biển và thực hiện các công việc liên quan từ thời điểm hàng được giao lên tàu.
Điểm đáng chú ý của FOB là người mua có quyền chủ động lựa chọn hãng tàu, forwarder và tuyến vận chuyển. Đây là lý do FOB thường phù hợp với doanh nghiệp có bộ phận logistics hoặc đối tác giao nhận đủ năng lực để quản lý vận chuyển quốc tế.
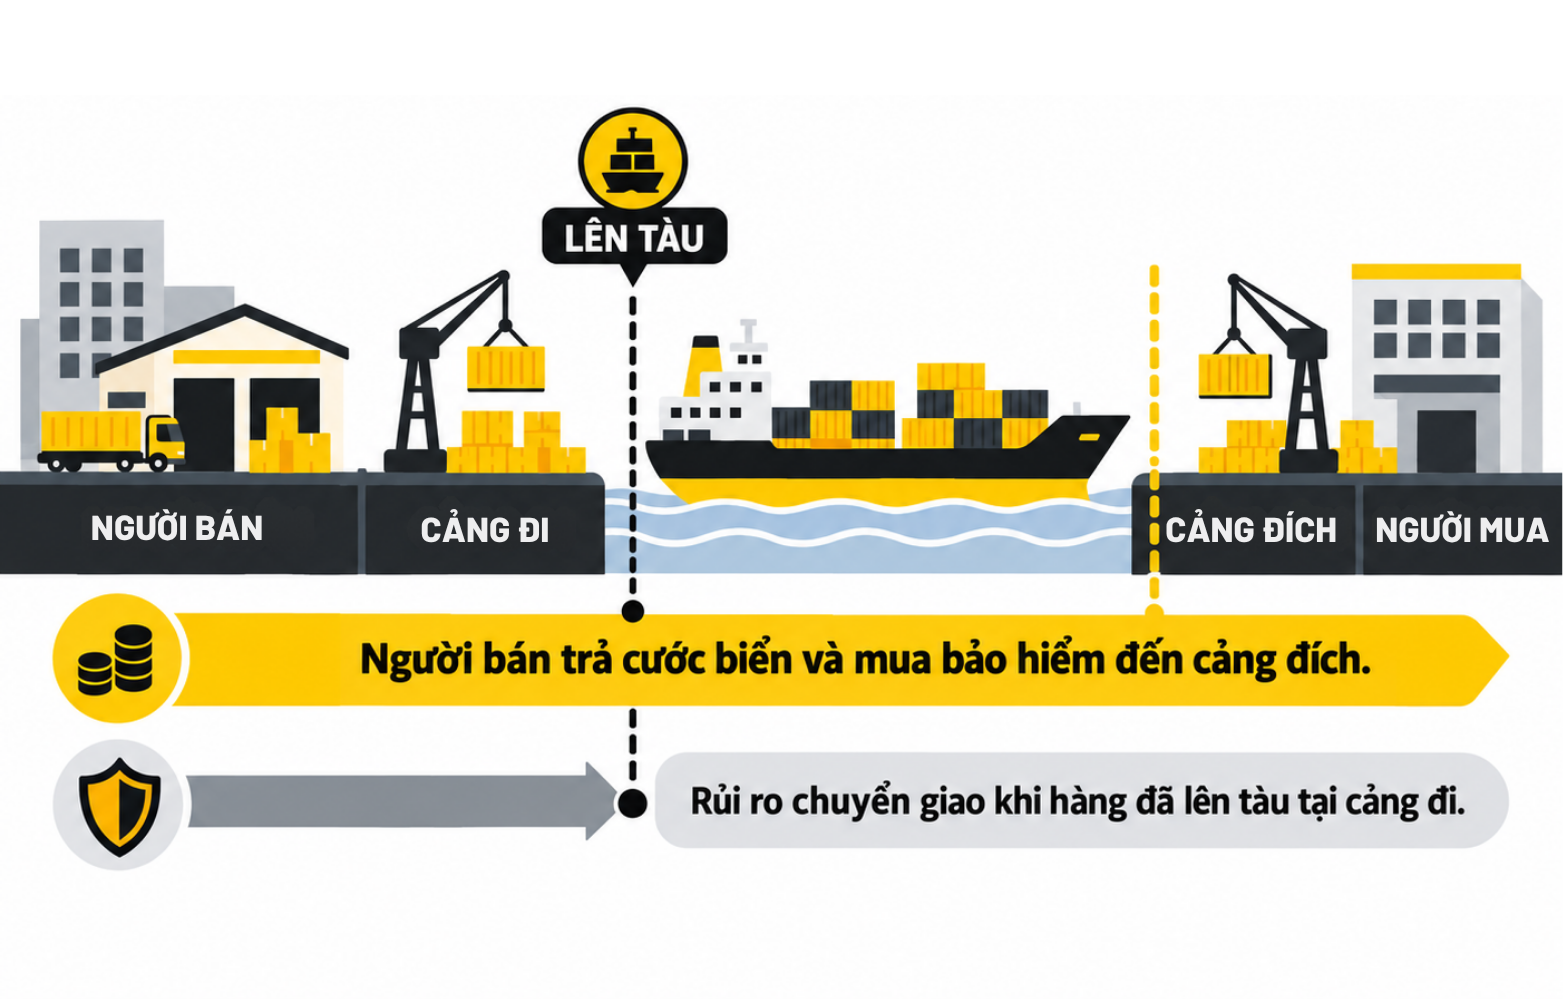
CIF (Cost, Insurance and Freight) cũng chỉ áp dụng cho vận tải đường biển hoặc đường thủy nội địa. Người bán chịu trách nhiệm ký hợp đồng vận chuyển và thanh toán cước đến cảng đích được chỉ định, đồng thời mua bảo hiểm hàng hóa theo mức bảo hiểm mà Incoterms quy định.
Tuy nhiên, một điểm dễ gây nhầm lẫn là rủi ro không chuyển sang người mua tại cảng đích. Với CIF, rủi ro chuyển sang người mua khi hàng đã được xếp lên tàu tại cảng đi. Vì vậy, dù người bán thanh toán cước và bảo hiểm đến cảng đích, người mua vẫn cần hiểu rõ thời điểm chuyển giao rủi ro.
2. FOB và CIF khác nhau như thế nào?
Sự khác biệt lớn nhất giữa FOB và CIF nằm ở việc ai/đơn vị nào kiểm soát chặng vận chuyển chính.
Với FOB, doanh nghiệp nhập khẩu chủ động thuê hãng tàu hoặc forwarder và trực tiếp kiểm soát cước vận chuyển quốc tế. Doanh nghiệp có thể lựa chọn tuyến, lịch tàu, hãng tàu và thương lượng mức cước dựa trên sản lượng hoặc hợp đồng logistics.
Trong khi đó, với CIF, người bán là bên thuê và thanh toán vận chuyển chính. Người mua nhận được báo giá đã bao gồm giá hàng, cước và bảo hiểm đến cảng đích. Cách này giúp đơn giản hóa quá trình mua hàng nhưng đồng thời làm giảm khả năng kiểm soát trực tiếp của doanh nghiệp đối với cước biển.
Về bảo hiểm, CIF yêu cầu người bán mua bảo hiểm cho hàng hóa theo quy định của Incoterms. Tuy nhiên, doanh nghiệp nhập khẩu vẫn nên kiểm tra điều khoản bảo hiểm, mức trách nhiệm và phạm vi bảo hiểm thay vì mặc định rằng mọi rủi ro đều đã được bảo vệ đầy đủ.
Về thủ tục nhập khẩu, cả FOB và CIF đều không có nghĩa là người bán chịu trách nhiệm thông quan nhập khẩu tại Việt Nam. Người mua thường vẫn phải thực hiện thủ tục nhập khẩu, nộp các khoản thuế và xử lý các chi phí phát sinh tại nước nhập khẩu theo quy định.
3. FOB có giúp doanh nghiệp kiểm soát chi phí tốt hơn CIF?
Trong nhiều trường hợp, FOB có lợi thế về khả năng kiểm soát chi phí. Khi mua FOB, doanh nghiệp có thể tách riêng giá hàng và chi phí logistics. Thay vì chấp nhận mức cước do nhà cung cấp đưa vào báo giá CIF, doanh nghiệp có thể làm việc trực tiếp với forwarder hoặc hãng tàu để so sánh nhiều phương án.
Điều này đặc biệt có ý nghĩa với doanh nghiệp nhập khẩu thường xuyên hoặc có sản lượng lớn. Khi có volume ổn định, doanh nghiệp có thể đàm phán freight rate, phụ phí và các điều kiện dịch vụ tốt hơn.
FOB cũng giúp doanh nghiệp nhìn rõ hơn cấu trúc chi phí logistics. Các khoản như ocean freight, local charges, phí chứng từ, phí handling hoặc chi phí vận chuyển nội địa có thể được theo dõi và đánh giá riêng.
Tuy nhiên, FOB chỉ thực sự phát huy lợi thế khi doanh nghiệp có khả năng quản lý logistics. Nếu chưa có kinh nghiệm, việc tự thuê vận chuyển có thể phát sinh nhiều khoản phí ngoài dự kiến và khiến tổng chi phí cao hơn so với CIF.
4. Khi nào doanh nghiệp nên chọn FOB?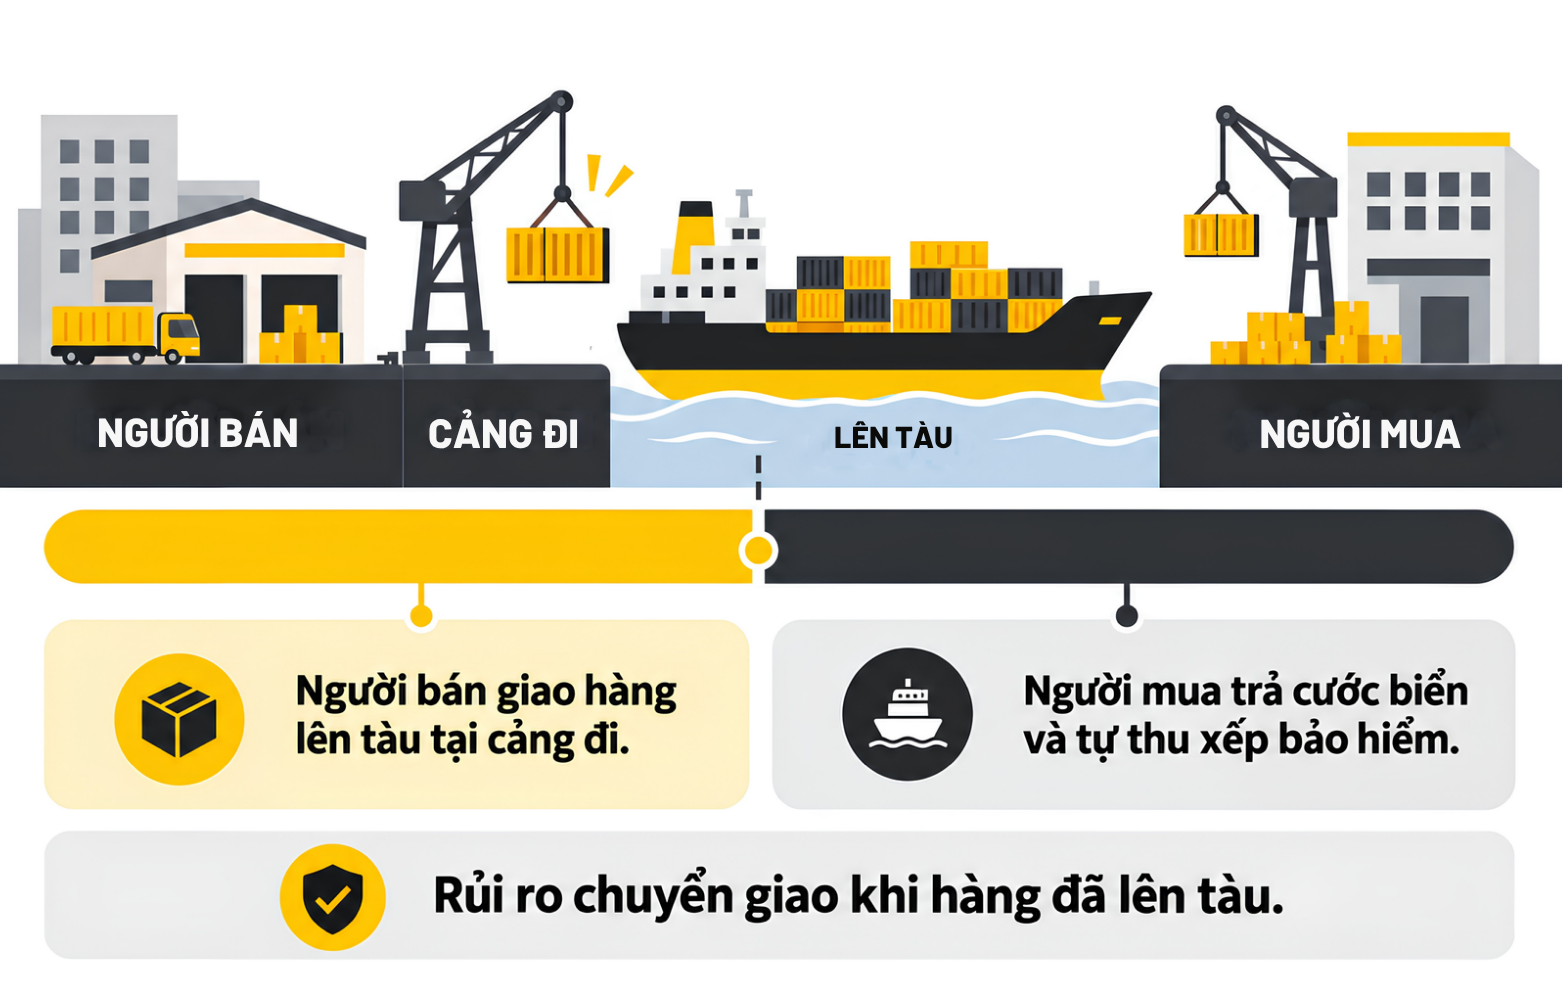
FOB thường phù hợp với doanh nghiệp đã có forwarder hoặc bộ phận logistics chuyên nghiệp, đặc biệt khi doanh nghiệp có lượng hàng nhập khẩu ổn định. Nếu doanh nghiệp có thể thương lượng trực tiếp với hãng tàu, kiểm soát booking và tối ưu tuyến vận chuyển, FOB mang lại nhiều không gian để giảm chi phí.
FOB cũng phù hợp khi doanh nghiệp muốn chủ động kiểm soát chuỗi logistics. Doanh nghiệp có thể lựa chọn forwarder theo chất lượng dịch vụ, giá cước, thời gian vận chuyển và khả năng xử lý các tình huống phát sinh.
Một lợi thế khác là doanh nghiệp có thể xây dựng chiến lược logistics dài hạn. Khi volume tăng, việc gom sản lượng và đàm phán hợp đồng với hãng tàu hoặc forwarder có thể tạo ra mức chi phí cạnh tranh hơn.
5. Khi nào CIF phù hợp hơn?
CIF có thể phù hợp với doanh nghiệp chưa có năng lực quản lý vận chuyển quốc tế hoặc chỉ nhập khẩu với tần suất thấp. Trong trường hợp này, việc để nhà cung cấp sắp xếp cước vận chuyển giúp đơn giản hóa quá trình mua hàng. Doanh nghiệp chỉ cần tập trung vào thủ tục nhập khẩu, nhận hàng và quản lý các chi phí tại Việt Nam.
CIF cũng có thể phù hợp khi nhà cung cấp có mức cước vận chuyển tốt hơn nhờ volume lớn hoặc hợp đồng dài hạn với hãng tàu. Khi đó, mức CIF được báo có thể cạnh tranh hơn phương án doanh nghiệp tự thuê vận chuyển.
Tuy nhiên, doanh nghiệp cần yêu cầu nhà cung cấp làm rõ các thông tin trong báo giá, đặc biệt là tên cảng đích, hãng tàu, lịch vận chuyển và những khoản chi phí chưa bao gồm.
6. Doanh nghiệp nên kiểm tra gì trước khi chọn FOB hoặc CIF?
Trước khi ký hợp đồng, doanh nghiệp nên yêu cầu báo giá thể hiện rõ điều kiện Incoterms và named place/named port. Đồng thời, cần kiểm tra riêng cước vận chuyển, bảo hiểm, local charges tại cảng đến, chi phí vận chuyển nội địa và các khoản phụ phí có thể phát sinh.
Nếu chọn FOB, cần xác định trước forwarder, tuyến vận chuyển và mức cước dự kiến. Nếu chọn CIF, nên yêu cầu nhà cung cấp cung cấp thông tin về hãng tàu, lịch tàu và phạm vi bảo hiểm để đánh giá tổng chi phí thực tế.
FOB và CIF không chỉ khác nhau về giá báo hàng mà còn khác nhau về quyền kiểm soát logistics và cách doanh nghiệp quản lý chi phí. FOB mang lại nhiều quyền chủ động hơn cho người mua, trong khi CIF giúp đơn giản hóa khâu vận chuyển quốc tế.
Để lựa chọn chính xác, doanh nghiệp nên so sánh Total Landed Cost, đánh giá năng lực logistics nội bộ và kiểm tra đầy đủ các khoản phí trước khi ký hợp đồng. Một điều kiện Incoterms phù hợp không nhất thiết là điều kiện có giá báo thấp nhất, mà là phương án giúp doanh nghiệp kiểm soát tốt chi phí, rủi ro và toàn bộ quá trình đưa hàng về đến điểm cuối.


 VN