 info@mplogistics.vn
 (+84) 28 3811 9033


29/10/2026  Read 4 minutes
Categories
Get In Touch
Need help?
(+84) 28 3811 9033CIF và DDP: Điều kiện nào phù hợp với doanh nghiệp nhập khẩu?
Khi nhập khẩu hàng hóa, CIF và DDP là hai điều kiện giao hàng phổ biến theo Incoterms, khác nhau về chi phí, trách nhiệm và rủi ro giữa người bán và người mua. Với CIF, người bán trả cước vận chuyển và mua bảo hiểm đến cảng đích, còn DDP yêu cầu người bán chịu trách nhiệm cả về thông quan nhập khẩu và thuế, phí liên quan.
Tuy nhiên, giá báo theo CIF hay DDP chưa phản ánh toàn bộ chi phí thực tế. Vậy hai điều kiện này khác nhau như thế nào và doanh nghiệp nên lựa chọn ra sao để kiểm soát ngân sách, hạn chế chi phí phát sinh và chủ động hơn trong quá trình nhập khẩu?
1. CIF và DDP là gì?
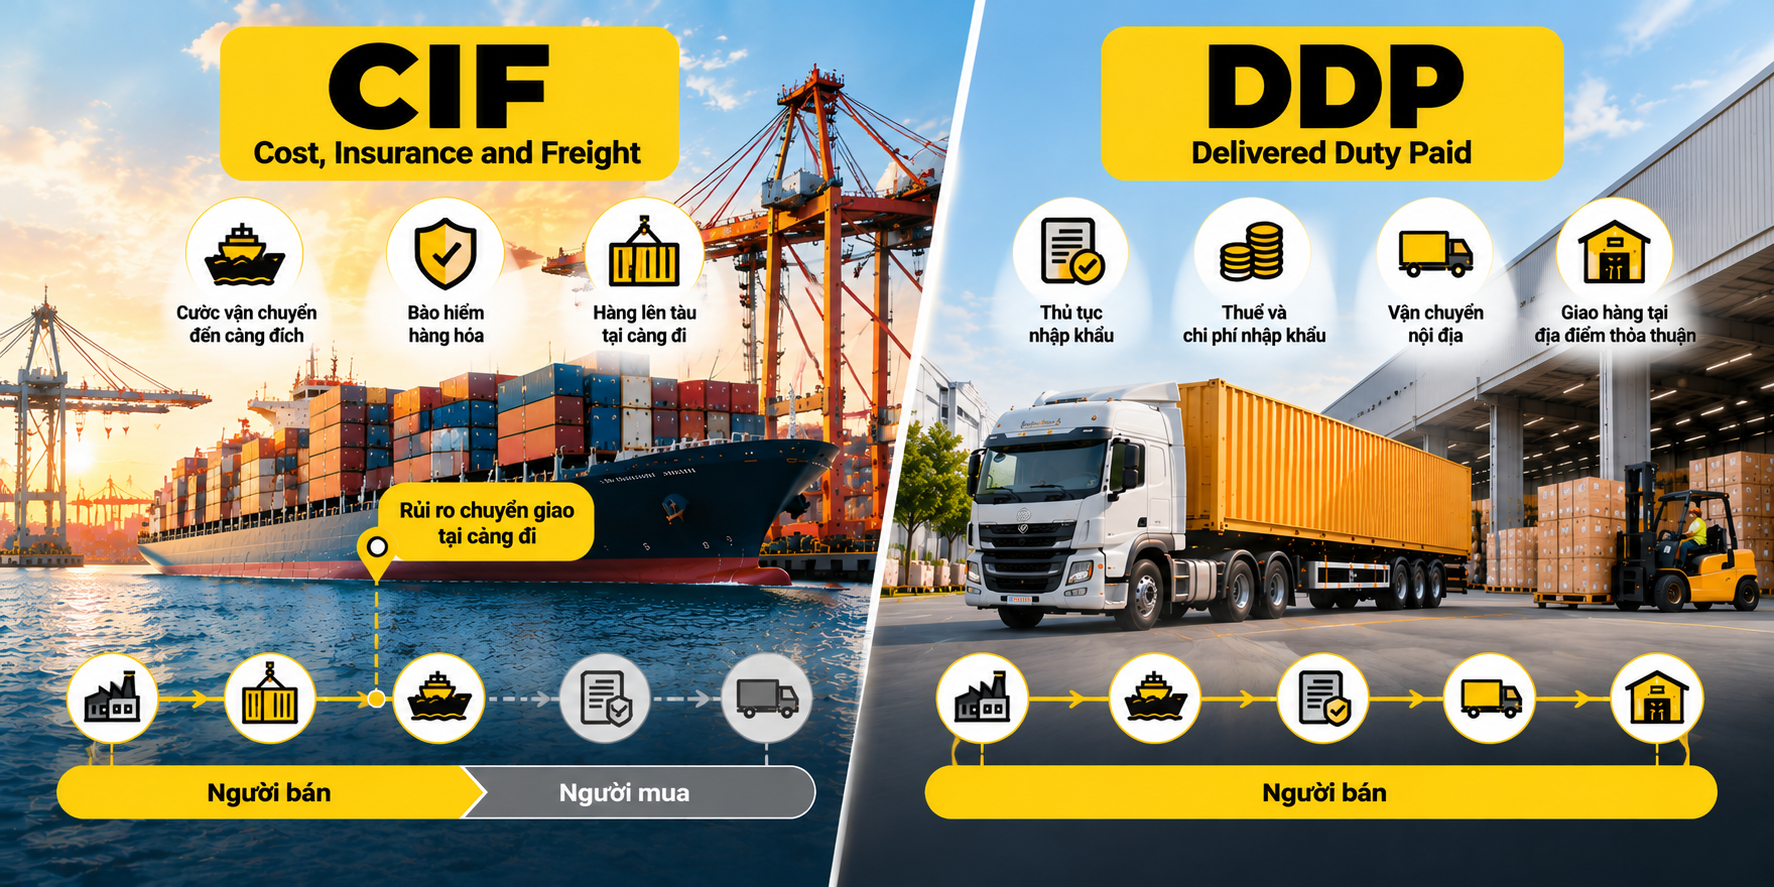
CIF (Cost, Insurance and Freight) là một điều kiện trong Incoterms® 2020, được sử dụng cho vận tải biển và đường thủy nội địa. Với CIF, người bán chịu trách nhiệm đưa hàng lên tàu tại cảng đi, thanh toán cước vận chuyển đến cảng đích được chỉ định và mua bảo hiểm hàng hóa theo mức bảo hiểm quy định. Tuy nhiên, điểm quan trọng mà doanh nghiệp nhập khẩu cần lưu ý là rủi ro chuyển từ người bán sang người mua khi hàng được xếp lên tàu tại cảng đi, chứ không phải khi hàng cập cảng Việt Nam.
Trong giao dịch CIF, doanh nghiệp nhập khẩu vẫn chịu trách nhiệm thực hiện thủ tục nhập khẩu tại Việt Nam, thanh toán thuế nhập khẩu, thuế GTGT và các chi phí thuộc trách nhiệm của người mua. Do đó, CIF phù hợp hơn với những doanh nghiệp đã có kinh nghiệm nhập khẩu và muốn chủ động kiểm soát các công việc ở đầu Việt Nam.
DDP (Delivered Duty Paid) là điều kiện mà người bán chịu trách nhiệm ở mức cao nhất trong Incoterms®. Theo DDP, người bán chịu chi phí và rủi ro để đưa hàng đến địa điểm giao hàng được thỏa thuận, đồng thời thực hiện thủ tục xuất khẩu, vận chuyển và thủ tục nhập khẩu, cũng như chịu các nghĩa vụ về thuế và chi phí nhập khẩu theo quy định áp dụng. Người mua chủ yếu tiếp nhận hàng tại địa điểm đã thỏa thuận và thực hiện việc dỡ hàng.
Vì vậy, nếu CIF đặt phần lớn trách nhiệm nhập khẩu ở phía buyer thì DDP chuyển phần lớn trách nhiệm đó sang seller. Đây chính là khác biệt cốt lõi doanh nghiệp cần cân nhắc khi lựa chọn điều kiện giao hàng.
2. CIF và DDP khác nhau như thế nào?
Điểm khác biệt đầu tiên giữa CIF và DDP nằm ở điểm chuyển giao rủi ro. Với CIF, rủi ro chuyển sang người mua khi hàng được giao lên tàu tại cảng đi, mặc dù người bán vẫn phải thanh toán cước vận chuyển đến cảng đích và mua bảo hiểm. Điều này có nghĩa là doanh nghiệp nhập khẩu có thể phải chịu rủi ro đối với hàng hóa trong quá trình vận chuyển quốc tế từ thời điểm hàng đã được xếp lên tàu.
Trong khi đó, với DDP, người bán chịu rủi ro cho đến khi hàng được đưa đến địa điểm giao hàng đã thỏa thuận và sẵn sàng để người mua dỡ hàng. Vì vậy, xét về trách nhiệm đối với quá trình vận chuyển, DDP giúp doanh nghiệp nhập khẩu giảm đáng kể phần rủi ro và công việc phải trực tiếp xử lý.
Khác biệt tiếp theo là thủ tục nhập khẩu và thuế. Với CIF, buyer chịu trách nhiệm làm thủ tục nhập khẩu và thanh toán các khoản thuế, phí thuộc trách nhiệm của mình tại Việt Nam. Với DDP, seller chịu trách nhiệm thực hiện thủ tục nhập khẩu và thanh toán các nghĩa vụ nhập khẩu theo điều kiện giao hàng. Tuy nhiên, doanh nghiệp không nên mặc định rằng chỉ cần ghi “DDP Vietnam” là mọi vấn đề về nhập khẩu đã được giải quyết. Cần xác định rõ người nào sẽ đứng tên thực hiện thủ tục, địa điểm giao hàng và các khoản chi phí đã bao gồm trong giá DDP.
Ngoài ra, CIF thường cho phép doanh nghiệp nhập khẩu chủ động hơn trong việc lựa chọn forwarder, đơn vị khai báo hải quan và phương án vận chuyển nội địa. Ngược lại, với DDP, phần lớn hoạt động logistics được nhà cung cấp kiểm soát. Điều này mang lại sự thuận tiện nhưng cũng có thể làm doanh nghiệp ít kiểm soát hơn đối với chi phí và quy trình logistics.
3. Khi nào doanh nghiệp nên chọn CIF?
CIF thường phù hợp với doanh nghiệp đã có bộ phận xuất nhập khẩu hoặc đối tác logistics ổn định tại Việt Nam. Khi đó, doanh nghiệp có thể chủ động thực hiện thủ tục hải quan, kiểm tra chứng từ, xử lý các yêu cầu về chính sách mặt hàng và lựa chọn phương án vận chuyển từ cảng về kho.
Một lợi thế khác của CIF là doanh nghiệp có thể kiểm soát tốt hơn chi phí logistics tại đầu nhập khẩu. Thay vì để nhà cung cấp quyết định toàn bộ phương án vận chuyển, buyer có thể chủ động làm việc với forwarder để kiểm soát local charges, thời gian giao hàng và vận chuyển nội địa. Điều này đặc biệt quan trọng đối với doanh nghiệp nhập khẩu thường xuyên hoặc có sản lượng lớn.
Tuy nhiên, khi sử dụng CIF, doanh nghiệp cần đặc biệt chú ý đến tổng chi phí sau khi hàng cập cảng. Một mức giá CIF thấp không đồng nghĩa với chi phí nhập khẩu thấp nếu doanh nghiệp phải chịu thêm nhiều khoản local charges, phí thông quan, thuế và vận chuyển nội địa.
4. Khi nào doanh nghiệp nên chọn DDP?
DDP có thể phù hợp với những doanh nghiệp muốn đơn giản hóa hoạt động nhập khẩu và không muốn trực tiếp xử lý quá nhiều công việc logistics. Với DDP, seller chịu trách nhiệm đưa hàng đến địa điểm thỏa thuận và đảm nhận phần lớn nghĩa vụ liên quan đến nhập khẩu.
Điều này đặc biệt hữu ích khi doanh nghiệp mới bắt đầu nhập khẩu, chưa có đội ngũ logistics chuyên trách hoặc ưu tiên sự thuận tiện trong việc nhận hàng. Thay vì phải tự phối hợp với nhiều bên như hãng tàu, forwarder, customs broker và đơn vị vận chuyển nội địa, doanh nghiệp có thể nhận hàng theo thỏa thuận với nhà cung cấp.
Tuy nhiên, DDP không phải lúc nào cũng là phương án tối ưu. Doanh nghiệp cần kiểm tra khả năng thực hiện thủ tục nhập khẩu của người bán tại Việt Nam và quy định pháp lý liên quan. Trong một số trường hợp, seller nước ngoài có thể gặp hạn chế khi trực tiếp thực hiện thủ tục nhập khẩu hoặc nghĩa vụ thuế tại nước đến. Khi đó, việc lựa chọn DDP có thể phát sinh vướng mắc trong quá trình thực hiện.
5. CIF có thực sự rẻ hơn DDP?
Đây là một trong những vấn đề doanh nghiệp thường gặp khi so sánh báo giá. Giả sử nhà cung cấp đưa ra mức giá CIF là 20.000 USD, trong khi giá DDP là 22.500 USD. Nhìn vào báo giá ban đầu, CIF rõ ràng có vẻ rẻ hơn 2.500 USD.
Tuy nhiên, với CIF, doanh nghiệp vẫn có thể phải thanh toán local charges, phí khai báo hải quan, thuế nhập khẩu, VAT, chi phí vận chuyển từ cảng về kho và các khoản chi phí liên quan khác. Nếu tổng các khoản này khiến chi phí thực tế của lô hàng lên đến 23.000 USD thì phương án DDP 22.500 USD lại có thể tiết kiệm hơn.
Vì vậy, khi so sánh CIF và DDP, doanh nghiệp không nên chỉ nhìn vào giá hàng hoặc giá trên Commercial Invoice. Cần tính Total Landed Cost, tức tổng chi phí để hàng hóa thực sự được đưa về đến địa điểm sử dụng hoặc kho của doanh nghiệp. Đây mới là cơ sở phù hợp để đánh giá phương án nào có lợi hơn.
6. Những rủi ro cần lưu ý khi chọn CIF và DDP


 VN