 info@mplogistics.vn
 (+84) 28 3811 9033


03/11/2026  Read 4 minutes
Categories
Get In Touch
Need help?
(+84) 28 3811 9033Hướng dẫn thủ tục xuất nhập khẩu tại chỗ mới nhất 2026
Xuất nhập khẩu tại chỗ là hình thức giao nhận hàng hóa đặc thù trong hoạt động thương mại quốc tế, khi hàng hóa được giao nhận ngay tại Việt Nam nhưng vẫn được thực hiện thủ tục hải quan theo quy định đối với hàng hóa xuất khẩu, nhập khẩu.
Hình thức này thường xuất hiện trong các giao dịch giữa doanh nghiệp Việt Nam với doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan hoặc doanh nghiệp nước ngoài có chỉ định giao hàng tại Việt Nam. Việc nắm rõ thủ tục xuất nhập khẩu tại chỗ giúp doanh nghiệp hạn chế sai sót khi khai báo hải quan, xác định đúng nghĩa vụ thuế và quản lý chứng từ trong quá trình giao nhận hàng hóa.
1. Xuất nhập khẩu tại chỗ là gì?

Xuất nhập khẩu tại chỗ có thể hiểu đơn giản là trường hợp hàng hóa không thực tế di chuyển qua biên giới Việt Nam nhưng vẫn được thực hiện thủ tục hải quan như một giao dịch xuất khẩu, nhập khẩu theo quy định.
Một giao dịch thường có sự tham gia của:
-
Doanh nghiệp xuất khẩu tại Việt Nam.
-
Doanh nghiệp nhập khẩu tại chỗ.
-
Thương nhân nước ngoài có liên quan đến giao dịch, trong trường hợp pháp luật quy định.
Ví dụ, doanh nghiệp nước ngoài ký hợp đồng mua hàng với một doanh nghiệp tại Việt Nam và chỉ định doanh nghiệp Việt Nam khác giao hàng trực tiếp cho doanh nghiệp chế xuất tại Việt Nam. Hàng hóa không cần đưa ra khỏi lãnh thổ Việt Nam nhưng vẫn phải thực hiện thủ tục hải quan tương ứng.
Cần phân biệt xuất nhập khẩu tại chỗ với giao dịch mua bán nội địa thông thường. Việc hàng hóa được giao nhận trong lãnh thổ Việt Nam không đồng nghĩa với việc doanh nghiệp có thể bỏ qua thủ tục hải quan.
2. Căn cứ pháp lý về xuất nhập khẩu tại chỗ
Quy định về thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ được điều chỉnh trong hệ thống pháp luật về hải quan, trong đó có Nghị định 08/2015/NĐ-CP và các văn bản sửa đổi, bổ sung.
Đáng chú ý, Thông tư 121/2025/TT-BTC đã sửa đổi, bổ sung Điều 86 của Thông tư 38/2015/TT-BTC về thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ. Theo quy định này, địa điểm làm thủ tục hải quan được thực hiện tại cơ quan hải quan thuận tiện do người khai hải quan lựa chọn theo quy định của từng loại hình.
Doanh nghiệp cũng cần theo dõi các quy định mới liên quan đến thủ tục hành chính hải quan. Nghị định 336/2026/NĐ-CP, được ban hành ngày 22/08/2026, quy định về thực hiện thủ tục hành chính đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh theo cơ chế một cửa quốc gia và một cửa ASEAN; nghị định có hiệu lực từ ngày 15/10/2026.
3. Khi nào doanh nghiệp thực hiện xuất nhập khẩu tại chỗ?
Không phải mọi giao dịch có hàng hóa được giao tại Việt Nam đều được áp dụng hình thức xuất nhập khẩu tại chỗ. Doanh nghiệp cần xác định trước các thông tin sau:
Thứ nhất, bản chất giao dịch: Hàng hóa có thuộc trường hợp được thực hiện xuất nhập khẩu tại chỗ theo quy định hay không.
Thứ hai, chủ thể tham gia: Cần xác định rõ bên bán, bên mua, doanh nghiệp giao hàng, doanh nghiệp nhận hàng và thương nhân nước ngoài nếu có.
Thứ ba, loại hình doanh nghiệp: Đặc biệt cần kiểm tra trường hợp doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan hoặc doanh nghiệp có hoạt động gia công, sản xuất xuất khẩu.
Thứ tư, chính sách quản lý mặt hàng: Trước khi khai báo, doanh nghiệp cần kiểm tra HS code, giấy phép, kiểm tra chuyên ngành, điều kiện nhập khẩu và các chính sách quản lý khác nếu có.
Việc xác định đúng ngay từ đầu giúp hạn chế tình trạng khai sai loại hình hoặc phát sinh vấn đề về thuế sau khi hàng đã giao nhận.
4. Hồ sơ xuất nhập khẩu tại chỗ
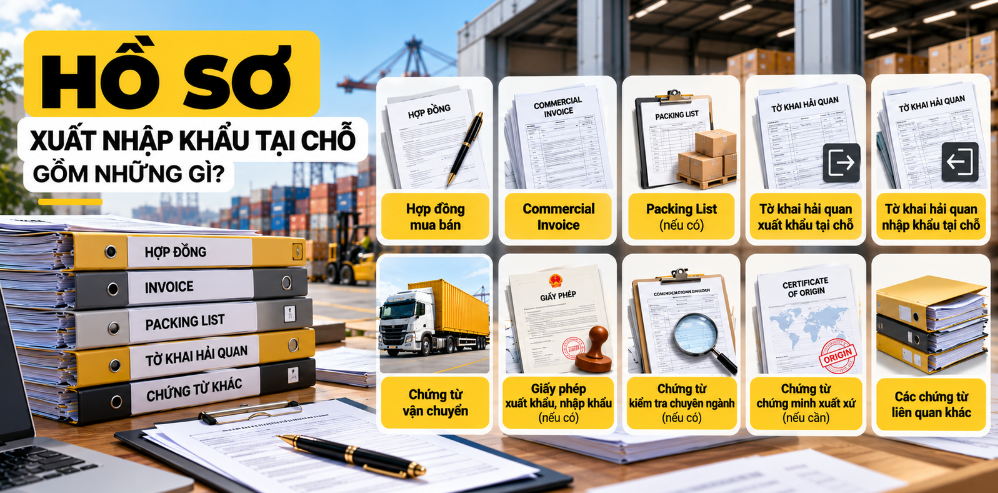
Hồ sơ hải quan đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ được thực hiện theo quy định về hồ sơ hải quan tương ứng tại Điều 16 Thông tư 38/2015/TT-BTC và các văn bản sửa đổi, bổ sung.
Tùy từng giao dịch, doanh nghiệp thường cần chuẩn bị và kiểm tra các chứng từ như:
-
Hợp đồng mua bán hoặc chứng từ có giá trị tương đương.
-
Commercial Invoice.
-
Packing List, nếu có.
-
Tờ khai hải quan xuất khẩu tại chỗ.
-
Tờ khai hải quan nhập khẩu tại chỗ.
-
Chứng từ vận chuyển hoặc giao nhận hàng hóa theo trường hợp cụ thể.
-
Giấy phép xuất khẩu, nhập khẩu nếu mặt hàng thuộc diện quản lý.
-
Chứng từ kiểm tra chuyên ngành nếu có.
-
Chứng từ chứng minh xuất xứ trong trường hợp cần thiết.
-
Các chứng từ liên quan khác theo từng loại hình và chính sách mặt hàng.
Doanh nghiệp không nên áp dụng một bộ chứng từ cố định cho mọi trường hợp. Thành phần hồ sơ có thể thay đổi tùy theo loại hình xuất nhập khẩu, đối tượng giao dịch và chính sách quản lý hàng hóa.
5. Quy trình thủ tục xuất nhập khẩu tại chỗ
Bước 1: Kiểm tra điều kiện áp dụng
Trước khi mở tờ khai, doanh nghiệp cần xác định giao dịch có đáp ứng điều kiện thực hiện xuất nhập khẩu tại chỗ hay không.
Đồng thời, cần kiểm tra HS code, chính sách mặt hàng, thuế xuất nhập khẩu, thuế GTGT và các yêu cầu quản lý chuyên ngành.
Bước 2: Chuẩn bị chứng từ
Doanh nghiệp xuất khẩu và doanh nghiệp nhập khẩu cần thống nhất thông tin trên hợp đồng, invoice, packing list và các chứng từ liên quan.
Đặc biệt, các thông tin như tên hàng, mã HS, số lượng, trị giá, đơn vị tính và thông tin doanh nghiệp phải được kiểm tra kỹ trước khi khai báo.
Bước 3: Doanh nghiệp xuất khẩu khai tờ khai
Theo quy định hiện hành, người xuất khẩu khai thông tin trên tờ khai hải quan xuất khẩu và phải thể hiện mã địa điểm của cơ quan hải quan nơi thực hiện thủ tục nhập khẩu tại chỗ theo hướng dẫn.
Doanh nghiệp cũng cần thực hiện đầy đủ thủ tục xuất khẩu theo quy định đối với loại hình tương ứng.
Bước 4: Doanh nghiệp nhập khẩu đăng ký tờ khai
Sau khi doanh nghiệp xuất khẩu hoàn thành thủ tục xuất khẩu, doanh nghiệp nhập khẩu thực hiện đăng ký tờ khai nhập khẩu tại chỗ tương ứng.
Một điểm cần đặc biệt lưu ý là người xuất khẩu chỉ giao hàng sau khi người nhập khẩu đã đăng ký tờ khai hải quan nhập khẩu tại chỗ tương ứng.
Bước 5: Hoàn thành thủ tục hải quan
Cơ quan hải quan thực hiện xử lý tờ khai theo quy định. Tùy kết quả phân luồng và đặc điểm hàng hóa, doanh nghiệp có thể phải thực hiện kiểm tra hồ sơ, kiểm tra thực tế hàng hóa hoặc các yêu cầu quản lý khác.
Bước 6: Hoàn tất đối chiếu và lưu hồ sơ
Sau khi hoàn thành thủ tục, doanh nghiệp cần lưu trữ đầy đủ tờ khai, chứng từ giao nhận và hồ sơ thương mại để phục vụ công tác kế toán, thuế và kiểm tra sau thông quan.
Theo quy định được sửa đổi tại Điều 86, người nhập khẩu tại chỗ phải thực hiện thủ tục hải quan trong thời hạn 15 ngày kể từ ngày hàng hóa xuất khẩu được thông quan hoặc giải phóng hàng.
6. Những lưu ý khi làm thủ tục xuất nhập khẩu tại chỗ
6.1 Khai đúng thông tin giữa hai tờ khai
Thông tin giữa tờ khai xuất khẩu và tờ khai nhập khẩu cần được kiểm tra, đối chiếu cẩn thận. Sai lệch về tên hàng, số lượng, trị giá hoặc mã HS có thể khiến quá trình xử lý phát sinh vướng mắc.
6.2 Không giao hàng quá sớm
Doanh nghiệp xuất khẩu cần lưu ý quy định về thời điểm giao hàng. Theo hướng dẫn hiện hành, hàng hóa chỉ được giao sau khi doanh nghiệp nhập khẩu đã đăng ký tờ khai nhập khẩu tại chỗ tương ứng.
6.3 Kiểm tra chính sách thuế
Xuất nhập khẩu tại chỗ không đồng nghĩa với việc mọi giao dịch đều được miễn thuế. Doanh nghiệp cần xác định chính xác đối tượng giao dịch, loại hình, xuất xứ, HS code và chính sách thuế áp dụng để tránh phát sinh truy thu hoặc xử lý sau thông quan.
6.4 Kiểm tra chính sách mặt hàng trước khi giao dịch
Một số mặt hàng có thể chịu giấy phép, hạn ngạch, kiểm tra chất lượng, kiểm tra an toàn thực phẩm hoặc các biện pháp quản lý chuyên ngành khác.
Vì vậy, việc kiểm tra chính sách mặt hàng nên được thực hiện trước khi ký hợp đồng hoặc trước khi giao hàng, thay vì chờ đến thời điểm mở tờ khai.
7. Lưu ý quy định về địa điểm làm thủ tục
Theo quy định hiện hành tại Điều 86 được sửa đổi, địa điểm làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ được thực hiện tại cơ quan hải quan thuận tiện do người khai hải quan lựa chọn và theo quy định của từng loại hình.
Điều này giúp doanh nghiệp chủ động hơn trong việc lựa chọn địa điểm thực hiện thủ tục, nhưng vẫn cần kiểm tra đúng loại hình và thẩm quyền của cơ quan hải quan trước khi khai báo.
Bên cạnh đó, từ ngày 14/08/2026, Quyết định 31/2026/QĐ-TTg có hiệu lực và ban hành danh mục hàng hóa nhập khẩu phải làm thủ tục hải quan tại cửa khẩu nhập. Do đó, khi xử lý một giao dịch có yếu tố nhập khẩu, doanh nghiệp cần kiểm tra xem mặt hàng có thuộc danh mục phải làm thủ tục tại cửa khẩu nhập hay không trước khi lựa chọn phương án logistics và địa điểm làm thủ tục.
Đặc biệt, trong năm 2026, hệ thống quy định về hải quan tiếp tục được cập nhật. Doanh nghiệp cần thường xuyên rà soát các quy định mới, đặc biệt là những thay đổi liên quan đến thủ tục hải quan, địa điểm làm thủ tục, chính sách mặt hàng và thuế.
Nếu doanh nghiệp chưa chắc chắn giao dịch có thuộc trường hợp xuất nhập khẩu tại chỗ, nên kiểm tra trước về loại hình, HS code, chính sách mặt hàng và hồ sơ cần thiết thay vì tự khai báo theo kinh nghiệm. Việc xác định đúng ngay từ đầu sẽ giúp giảm nguy cơ sai tờ khai, chậm thông quan và phát sinh chi phí không cần thiết.


 VN